Mis à jour le 26 octobre 2026
Un héritage, la vente d’une entreprise ou d’un bien immobilier, ou un plan d’épargne substantiel Vous voilà avec une enveloppe intéressante de 500 000 euros. Quel est le meilleur support pour investir cette somme afin de concilier le rendement avec votre volonté de prendre des risques ?
Vous devrez tenir compte de vos objectifs (rentes régulières ou plus-values après vente du placement), de la constitution et de la transmission du patrimoine…) pour décider de ce que vous allez prendre avec 500 000 euros. En tout cas selon l’adage il vaut mieux ne pas mettre tous ses œufs dans le même panier, et aussi diversifier son portefeuille d’investissement. L’objectif est de trouver un moyen de concilier rendement élevé et dilution du risque ! Il faut donc penser au marché boursier et aux investissements immobiliers.
Dois-je placer 500.000 euros sur un compte d’épargne ?
Ces livrets classés en épargne réglementée, dont le livret A ainsi que le livret d’épargne populaire (LEP) et le livret de développement durable et solidaire (LDDS) ne sont pas idéaux pour placer 500 000 euros.
D’une part, ils offrent des plafonds de versement bien inférieurs à la somme à placer (22 950 euros pour le plus généreux, le livret A) et, d’autre part, le LEP est soumis à des conditions de ressources. Cependant, le taux de rendement plus faible, inférieur à l’inflation, ne permettra pas à votre épargne d’augmenter.
Que sont les super-livres ? Avec ce type de produit, vous pourrez supprimer la limitation du montant maximum des versements, certaines banques pouvant accepter jusqu’à 3 millions d’euros. Pendant quelques mois, ils offriront des taux plus élevés que les comptes sur livret ordinaires ; toutefois, par la suite, vous devrez payer une rémunération similaire. Cependant, ils peuvent être une excellente option pour placer votre épargne en vue d’une protection.
Dans quels produits financiers dois-je placer mes 500 euros ?
Vous pouvez envisager de placer une partie des 500 000 euros dans une enveloppe à vocation fiscale, c’est-à-dire dans une assurance-vie ou un PEA qui offrent des avantages fiscaux , en plus de la possibilité d’un rendement. Nous n’incluons pas le compte titres qui, même s’il offre un taux de rendement supérieur à celui des comptes sur livret, n’apporte aucun avantage supplémentaire.
Placer 500 000 euros en assurance-vie
Avec 1 700 milliards d’euros d’actifs sous gestion, et malgré ses faibles rendements, l’assurance-vie est le placement préféré des Français en raison de son faible risque. Pour ceux qui choisissent l’option fonds en euros, c’est un bon choix. En la combinant avec des unités de compte, la performance du produit s’en trouvera améliorée.
Un placement de 500.000 euros en assurance-vie : quel est le rendement attendu ?
Trois options sont disponibles Les fonds en euros, avec un capital garanti, mais dont le taux de rendement est inférieur à l’inflation suite à la taxation et les comptes qui sont négociés en bourse et dont la compagnie d’assurance les garantit en fonction du montant mais pas de la valeur et enfin, l’assurance vie multi-supports, qui est une combinaison de FE avec UC.
Si vous ne recherchez pas le risque, mais que vous souhaitez valoriser votre contrat d’assurance-vie, vous pouvez choisir la gestion pilotée ou la gestion déléguée à un expert.
L’investissement de 500.000 euros dans une assurance-vie Quel est l’avantage fiscal ?
Les 500.000 euros déposés sur le plan d’assurance-vie augmenteront sous forme d’intérêts. L’argent sera remboursé à l’expiration du contrat par le propriétaire ou, en cas de décès de celui-ci, par le bénéficiaire. La résiliation du contrat d’assurance-vie peut se faire en espèces ou sous forme de rente. Si la rente n’est pas imposée, le capital ou les retraits effectués avant le terme sont imposés au titre de l’IR, en fonction de la durée de détention du contrat d’assurance-vie.
Si un contrat a une durée initiale inférieure à 8 ans, l’administration fiscale appliquera le prélèvement forfaitaire libératoire (PFNL) de 12,8 suivi d’une taxation au barème croissant ou au taux normal de 12,8 %.
Si la durée du contrat est supérieure à 8 ans, les autorités fiscales appliqueront un PFNL de 7,5 pour cent. Après un abattement de 4 600 euros par personne et de 9 200 euros pour les couples, les gains sont imposés à 7,5 % pour une valeur inférieure à 150 000 euros et à 12,8 % au-delà de cette limite.
Il est bon de savoir que vous devrez également payer les prélèvements sociaux de 17,2 %, sans que la durée de l’assurance-vie n’ait d’incidence.
L’investissement de 500.000 euros dans une assurance-vie Quel est l’avantage ?
Si vous cherchez à transférer votre patrimoine d’une manière fiscalement avantageuse, investir 500 000 euros ou, au minimum, une partie de cette somme dans une assurance-vie est une excellente idée. En effet, dans certaines circonstances, elle permet de bénéficier d’une exonération fiscale sur la succession pouvant aller jusqu’à 152 500 euros.
Pour en savoir plus : Comment réaliser un investissement rentable à court terme ?
S’offrir 500 000 euros sur un PEA
Le plan d’épargne en actions offre un avantage fiscal important Les gains réalisés par votre portefeuille d’investissement seront exonérés d’impôt tant que vous conserverez vos actions pendant au moins cinq ans. En revanche, vous serez soumis aux prélèvements sociaux de 17,2 %.
Vous pouvez placer au maximum 250 000 euros par personne ou 450 000 euros pour un couple, en combinant un PEA assurance ou un PEA privé ou un PEA assurance avec le PEA-PME.
Comment investir 500 000 euros dans l’immobilier ?
Une autre option pour ceux qui se demandent ce qu’ils peuvent faire avec 500 000 euros est de les placer dans des biens immobiliers. Il existe de nombreuses voies à envisager : investissement direct, société d’investissement ou clé en main.
Investir 500 000 euros en location directe
Avec 500 000 euros, vous pouvez envisager d’acheter un énorme bien immobilier, par exemple un immeuble de rapport. S’il est vendu à un prix inférieur à celui de quelques logements secs et que ses charges d’exploitation sont raisonnables, n’oubliez pas que le nombre de biens disponibles est limité et que vous serez en concurrence avec des acheteurs expérimentés.
Une autre possibilité consiste à acheter plusieurs propriétés sèches dans des zones à forte pression locative afin d’augmenter votre rendement. Il est utile de se faire assister par des professionnels de l’immobilier, comme ceux de Les Secrets de l’Immo, pour vous aider à élaborer le meilleur plan d’investissement. Vous devez prendre en compte les différents aspects comme :
Le type de location est soit meublé, soit vide et il en résultera des revenus locatifs qui sont imposés dans la catégorie des revenus fonciers, appelés aussi BIC, avec les ramifications que ce qualificatif entraîne notamment en ce qui concerne les déductions dans le cadre du régime micro ou les charges déductibles dans le cadre du régime réel. Le régime d’imposition des gains : micro-foncier, qui bénéficie d’un abattement de 30 %, et micro-BIC qui bénéficie d’un abattement de 50 à 71 % ou du régime réel ; La possibilité de financer l’achat non seulement par l’épargne mais aussi par un prêt d’investissement pour déduire les intérêts du prêt et créer un revenu foncier.
Faire un pari de 500 000 euros dans une SCPI.
La SCPI est extrêmement populaire auprès des investisseurs car elle est disponible en trois modèles différents qui présentent chacun des avantages distincts. En fonction de la stratégie que vous choisissez, vous pouvez choisir entre
Les SCPI d’investissement : Vous mettez 500 000 EUR dans une société civile de placement immobilier qui a pour objectif la fixation sur le loyer des immeubles dont vous pourrez voir les loyers, en fonction du nombre de parts que vous possédez. Il est recommandé de diversifier votre investissement immobilier pour minimiser le risque. Vous pouvez compter sur un rendement de l’ordre de 3 à 5% ; La SCPI fiscale peut prendre la forme d’une SCPI défiscalisée (SCPI Pinel ou SCPI Malraux) ou d’une SCPI de déficit foncier ; La SCPI d’achat-revente cherche à réaliser une plus-value importante, qui sera partagée entre ses associés en achetant des immeubles abandonnés à rénover.
Si le ticket d’entrée en SCPI reste faible, les frais de gestion sont élevés et les parts s’avèrent plus liquides qu’un investissement clé en main ou en direct.
Investir 500 000 euros dans un investissement locatif clé en main.
Pour investir 500 000 euros d’ici 2021 et ne pas se soucier des limites de la gestion locative, il existe une meilleure option qui consiste à réaliser un achat clé en main d’une maison individuelle résidentielle. Cela nécessitera un apport qui peut atteindre 20% ; vous pourriez donc prendre l’option du prêt pour financer l’achat. Ce montage vous donne un double avantage : bénéficier de l’effet de levier, et diversifier votre investissement en plaçant le reste de vos liquidités sur d’autres actifs comme l’immobilier, l’épargne ou les produits boursiers.
Les Secrets de l’Immo vous accompagne dans toutes les étapes de votre aventure, de la sélection de votre plan d’investissement à la gestion de la location de votre logement, en passant par la mise en œuvre du projet par notre équipe interne. Il en résulte un rendement compris entre 4,5 et 7 % et une plus-value estimée à 40 %.
Investir 500 000 euros dans un club deal immobilier
Les Secrets de l’Immo offrent également la possibilité de participer à un programme d’achat-vente sur cinq ans qui présente une grande possibilité d’appréciation (environ 50 %). Aux côtés d’une douzaine d’autres investisseurs ayant des objectifs similaires en termes de patrimoine, vous investissez dans des actions de la société de club deal immobilier qui sera responsable de toute la mise en œuvre du plan.
Nos experts détermineront les biens qui répondront à vos besoins et vous proposeront des solutions d’optimisation pour augmenter la plus-value à la revente. Vous serez guidé jusqu’à la date de clôture du bien ou de vos actions, dans le cas où vous souhaiteriez sortir du club immobilier avant la date d’échéance.
A lire également :
Que faites-vous avec 50 000 euros ? Que pouvez-vous faire avec 100 000 euros ? Que faites-vous avec 200 000 euros ? Que pouvez-vous faire avec 300 000 euros ?
Que faire avec 500 000 euros en 2026 : ce qui a changé depuis la première version
Les grandes options présentées plus haut restent valables, mais plusieurs paramètres ont bougé. Les taux des livrets ont baissé, la fiscalité des revenus du capital a été relevée et le crédit immobilier a retrouvé des niveaux plus stables. Avant de choisir des supports, il est donc utile de reprendre les chiffres à jour.
Réponse rapide
Les grandes options présentées plus haut restent valables, mais plusieurs paramètres ont bougé. Les taux des livrets ont baissé, la fiscalité des revenus du capital a été relevée et le crédit immobilier a retrouvé des niveaux plus stables. Avant de choisir des supports, il est donc utile de reprendre les chiffres à jour.
Livrets et fonds en euros : un rendement plus modeste
Le taux du livret A a été abaissé à plusieurs reprises depuis 2025 et se situe désormais nettement sous les 3 % connus en 2023 et 2024. Son plafond reste fixé à 22 950 euros, celui du LDDS à 12 000 euros. Ces livrets gardent un rôle précis : servir d’épargne de précaution, disponible à tout moment, mais ils ne peuvent absorber qu’une petite fraction d’une enveloppe de 500 000 euros.
Les fonds en euros des contrats d’assurance-vie ont servi en moyenne autour de 2,5 % brut ces dernières années, avec des écarts importants selon les assureurs. Certains contrats proposent des bonus de rendement à condition d’investir une part du versement en unités de compte. Ces offres méritent d’être lues en détail : le bonus est souvent limité dans le temps et la part en unités de compte, elle, n’est pas garantie.
Fiscalité : une flat tax portée à 31,4 %
La hausse de la CSG sur une partie des revenus du patrimoine a fait passer le prélèvement forfaitaire unique de 30 % à 31,4 % pour de nombreux revenus mobiliers, comme les dividendes ou les plus-values réalisées sur un compte-titres. Certains supports, dont l’assurance-vie, ont été tenus à l’écart de cette hausse. Le détail des placements concernés et des exemples chiffrés figurent dans notre article sur la flat tax en 2026. Pour une somme de 500 000 euros, quelques dixièmes de point représentent vite plusieurs centaines d’euros par an : le choix de l’enveloppe compte autant que celui du support.
Répartir 500 000 euros selon son profil d’investisseur
Il n’existe pas de répartition idéale valable pour tout le monde. L’âge, l’horizon de placement, les revenus déjà perçus et les projets de transmission orientent le choix. Le tableau ci-dessous donne trois exemples indicatifs, à adapter avec un conseiller.
| Profil | Épargne disponible et fonds en euros | Actions (PEA, unités de compte) | Immobilier (direct, SCPI, club deal) |
|---|---|---|---|
| Prudent | 50 % | 15 % | 35 % |
| Équilibré | 30 % | 35 % | 35 % |
| Dynamique | 15 % | 50 % | 35 % |
Quel que soit le profil, gardez l’équivalent de six mois à un an de dépenses sur des supports liquides. Cette réserve évite de devoir vendre des actions dans un marché en baisse ou de racheter un contrat au mauvais moment.
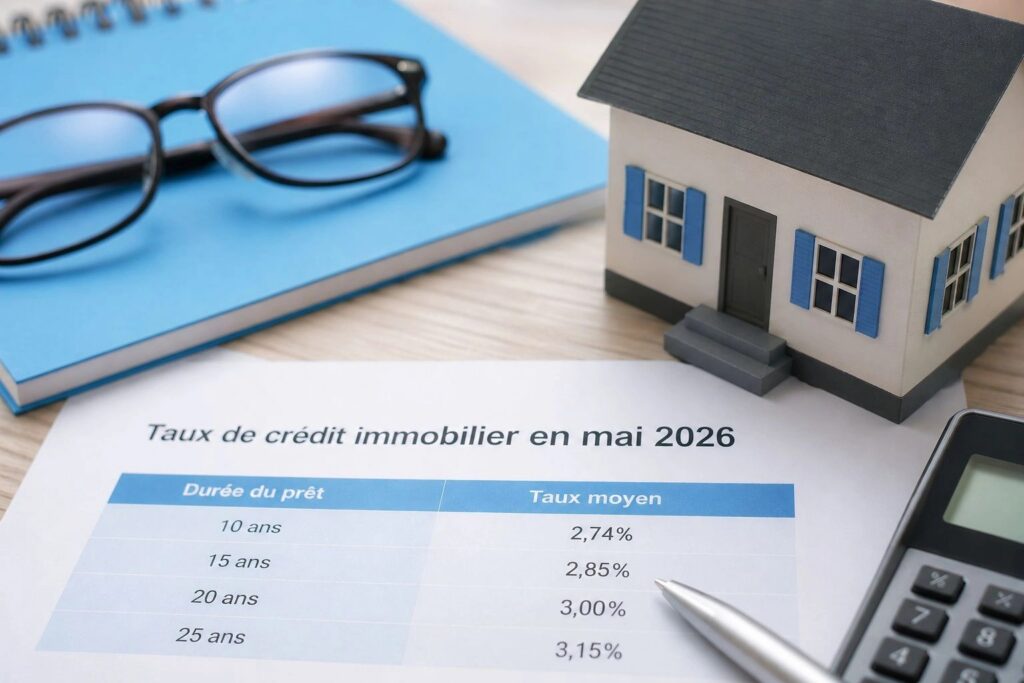
Pour la partie immobilière, la comparaison entre achat en direct, parts de SCPI, crowdfunding et club deal est développée dans notre guide des placements immobiliers. Si vous envisagez de financer une partie de l’achat par un emprunt plutôt que de tout payer comptant, regardez d’abord le niveau actuel des taux immobiliers en 2026 : l’effet de levier n’a d’intérêt que si le rendement net du bien dépasse le coût total du crédit.
Placer 500 000 euros : les précisions à vérifier avant de signer
Quelques règles chiffrées méritent d’être rappelées avec exactitude, car elles conditionnent la répartition entre les enveloppes.
- Plafond du PEA : les versements sur un PEA classique sont limités à 150 000 euros par personne. Avec un PEA-PME, le total des deux plans ne peut dépasser 225 000 euros. Un couple peut donc loger jusqu’à 450 000 euros en ouvrant chacun les deux plans.
- Transmission par l’assurance-vie : l’abattement de 152 500 euros s’applique par bénéficiaire, pour les primes versées avant les 70 ans de l’assuré. Après 70 ans, un abattement global de 30 500 euros concerne les primes versées, les intérêts produits restant exonérés.
- Impôt sur la fortune immobilière : l’IFI ne vise que l’immobilier détenu, directement ou via des parts de SCPI, au-delà de 1,3 million d’euros de patrimoine immobilier net. Un investissement de 500 000 euros n’y fait pas basculer à lui seul, mais il s’ajoute à la résidence principale (après abattement de 30 %) et aux autres biens.
- Frais d’entrée : sur une SCPI, ils atteignent souvent 8 à 12 % du montant investi. Plusieurs années de loyers sont nécessaires pour simplement les amortir.
Pensez aussi au calendrier. Investir la totalité d’un coup sur les marchés expose à une mauvaise date d’entrée. Étaler les versements en actions sur douze à dix-huit mois lisse ce risque, pendant que le reste de la somme attend sur un fonds en euros ou un compte à terme.
Vos questions sur un placement de 500 000 euros
Peut-on vivre des revenus de 500 000 euros placés ?
Avec un rendement net de 3 à 4 % par an, la somme produit environ 15 000 à 20 000 euros annuels, soit 1 250 à 1 650 euros par mois avant prise en compte de l’inflation. C’est un complément de revenu solide, mais rarement suffisant pour cesser toute activité sans entamer le capital.
Faut-il confier 500 000 euros à un conseiller en gestion de patrimoine ?
À ce niveau de montant, un avis professionnel est souvent rentable, surtout pour la transmission et l’optimisation fiscale. Vérifiez son statut, son mode de rémunération (honoraires ou commissions sur les produits vendus) et demandez une lettre de mission écrite.
Le fonds de garantie couvre-t-il une somme de 500 000 euros ?
La garantie des dépôts bancaires est limitée à 100 000 euros par personne et par établissement. Pour l’assurance-vie, le fonds de garantie couvre 70 000 euros par assuré et par compagnie. Répartir la somme entre plusieurs établissements reste donc une précaution de bon sens.
Vaut-il mieux rembourser son crédit immobilier avec cette somme ?
Si votre prêt a été souscrit à un taux bas, le rembourser par anticipation rapporte souvent moins qu’un placement prudent. À l’inverse, un crédit contracté à un taux élevé ou une volonté de réduire ses charges mensuelles peuvent justifier un remboursement partiel, en tenant compte des éventuelles indemnités prévues au contrat.