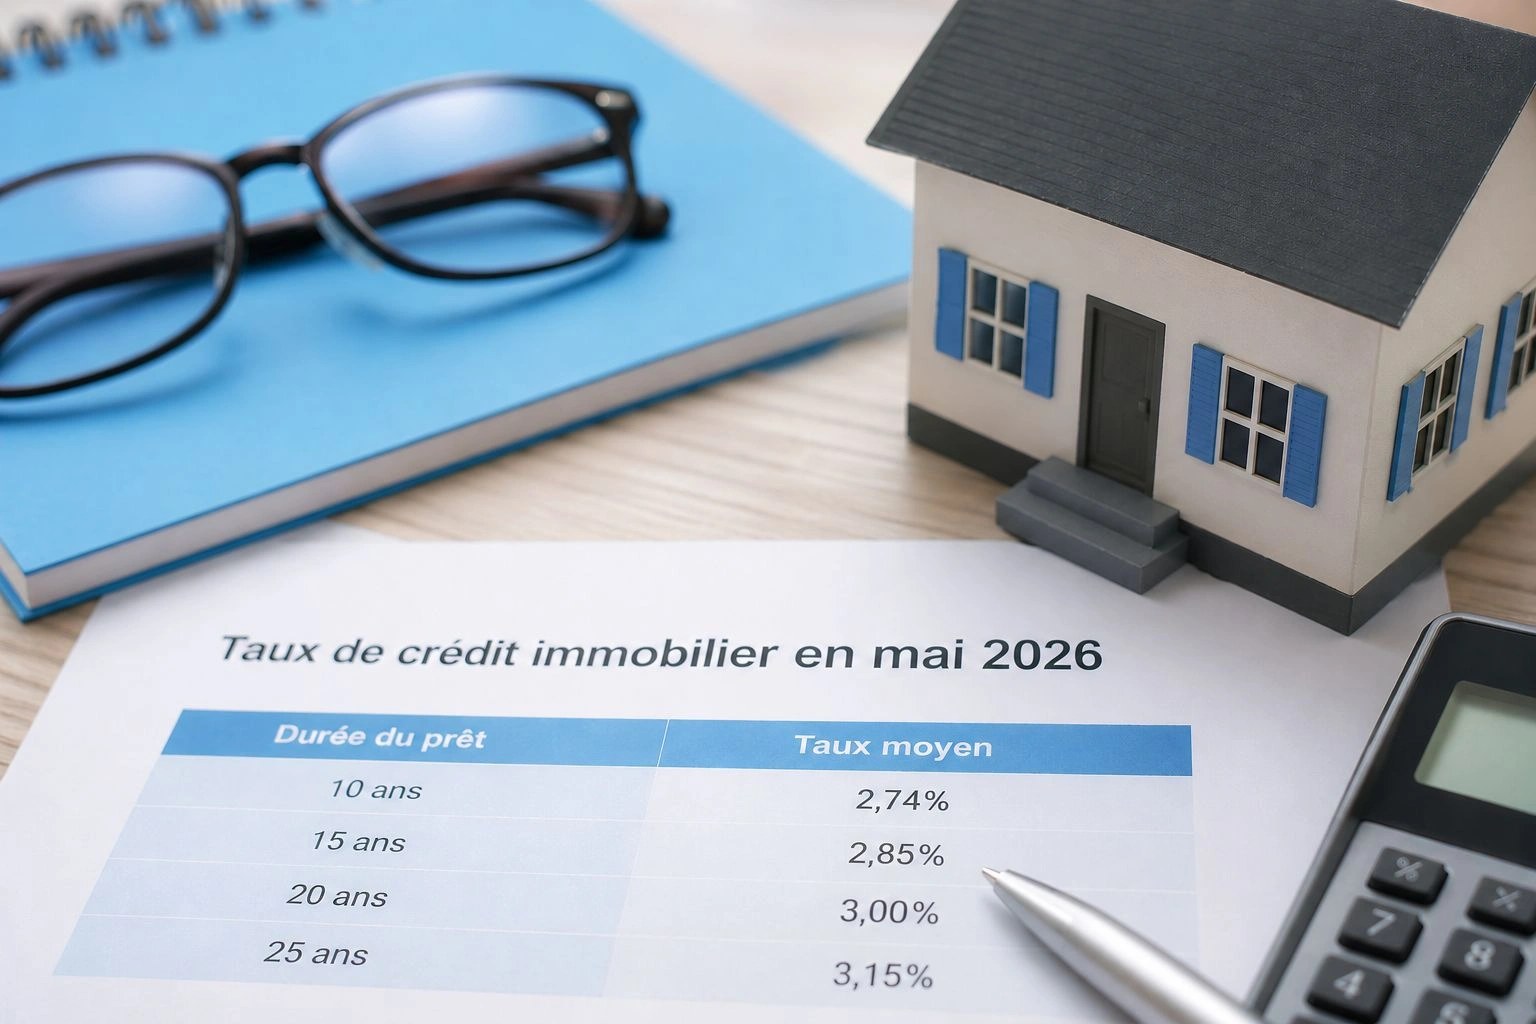
Le taux immobilier est le prix que la banque vous fait payer pour l’argent prêté, exprimé en pourcentage annuel du capital. Au printemps 2026, les taux moyens sur 20 ans se situaient autour de 3,27 % à 3,30 % en avril, avec des dossiers très solides capables d’obtenir 3,00 %. En mai 2026, une légère remontée de quelques points de base a été observée sur 15, 20 et 25 ans. Ces chiffres datent de plusieurs mois : avant de signer, demandez toujours une proposition chiffrée à jour, car votre taux dépend surtout de votre profil, de votre apport et de la durée choisie.
- Avril 2026 : taux moyen sur 20 ans entre 3,27 % et 3,30 % environ.
- Meilleurs profils : environ 3,00 % sur 20 ans à la même période.
- Mai 2026 : hausse contenue de 5 points de base sur 15 et 20 ans, de 10 points sur 25 ans pour les profils premium.
- Le taux affiché n’inclut ni l’assurance ni les frais : comparez le coût total du crédit.
Où en est le taux immobilier en 2026
Après plusieurs mois de détente, le début d’année 2026 a marqué un point bas. Le mouvement s’est ensuite inversé à partir d’avril, sans brutalité. Les relevés de mai 2026 montrent une progression de 5 points de base (soit 0,05 point) sur les durées de 15 et 20 ans, et de 10 points de base sur 25 ans pour les emprunteurs les mieux notés. Les autres durées sont restées stables d’un mois sur l’autre.
Un courtier national décrivait alors un retournement léger après une période de baisse. Le mot important reste « léger » : on parle de variations de quelques centièmes, pas d’un choc comparable aux hausses rapides des années précédentes. Les banques ont d’ailleurs cherché à freiner la remontée pour ne pas casser l’élan commercial du printemps, période traditionnellement chargée pour les achats.
Nous sommes fin octobre 2026 et les données fiables dont nous disposons s’arrêtent au printemps. Plutôt que d’avancer un chiffre non vérifié pour l’automne, mieux vaut retenir l’ordre de grandeur et la tendance, puis confronter ces repères aux offres que vous recevrez.
Pourquoi les taux de crédit immobilier bougent
Une banque ne fixe pas ses taux au hasard. Elle se refinance sur les marchés, et son coût dépend de plusieurs signaux que l’on peut suivre de loin :
- L’OAT 10 ans, le rendement des emprunts d’État français à dix ans. Quand il remonte, le crédit à long terme a tendance à suivre, avec un décalage de quelques semaines.
- Les décisions de la BCE sur ses taux directeurs, qui influencent le coût de l’argent à court terme pour les établissements.
- Le contexte géopolitique : au printemps 2026, les tensions au Moyen-Orient ont contribué à la nervosité des marchés obligataires.
- La politique commerciale de chaque banque, qui peut accepter de rogner sa marge pour conquérir des clients, ou au contraire relever ses barèmes quand ses objectifs sont atteints.
C’est ce dernier point qui explique pourquoi deux établissements peuvent proposer des conditions différentes la même semaine, pour le même dossier.
Taux immobilier par durée : ce que change chaque palier
Plus la durée est longue, plus la banque prend de risque, et plus le taux est en général élevé. Mais l’effet de la durée sur le coût total est bien plus fort que l’écart de taux lui-même. Le tableau ci-dessous est une simulation théorique pour 200 000 euros empruntés, hors assurance et hors frais, à trois niveaux de taux proches des repères de 2026.
| Taux nominal | Durée | Mensualité (environ) | Intérêts totaux (environ) |
|---|---|---|---|
| 3,00 % | 15 ans | 1 381 € | 48 600 € |
| 3,00 % | 20 ans | 1 109 € | 66 200 € |
| 3,00 % | 25 ans | 948 € | 84 500 € |
| 3,30 % | 15 ans | 1 410 € | 53 800 € |
| 3,30 % | 20 ans | 1 139 € | 73 500 € |
| 3,30 % | 25 ans | 980 € | 94 000 € |
| 3,60 % | 20 ans | 1 170 € | 80 900 € |
| 3,60 % | 25 ans | 1 012 € | 103 600 € |
Lecture rapide : passer de 3,30 % à 3,00 % sur 20 ans fait économiser environ 30 euros par mois, mais plus de 7 000 euros d’intérêts sur la vie du prêt. Allonger de 20 à 25 ans au même taux allège la mensualité d’environ 160 euros, au prix de plus de 20 000 euros d’intérêts supplémentaires. La durée reste donc le levier le plus puissant, dans les deux sens.
Lire un barème de taux sans se tromper
Les barèmes publiés par les courtiers et les banques ne mesurent pas tous la même chose. Certains affichent un taux moyen constaté sur leurs dossiers. D’autres affichent le premier décile, c’est-à-dire le taux obtenu par les 10 % de clients les mieux placés : un chiffre flatteur qui ne correspond pas à la situation de la majorité des emprunteurs. Ces barèmes sont souvent recalculés sur une fenêtre glissante de quelques semaines et présentés hors assurance.
Avant de comparer deux chiffres, vérifiez donc trois choses : s’agit-il d’une moyenne ou d’un « meilleur taux », à quelle date a-t-il été relevé, et inclut-il ou non l’assurance emprunteur ? Un écart apparent de 0,30 point peut simplement venir d’une différence de méthode.
Le seul indicateur qui permet de comparer deux offres réelles est le TAEG, le taux annuel effectif global. Il intègre le taux nominal, l’assurance exigée, les frais de dossier et les frais de garantie. C’est lui qui figure obligatoirement sur l’offre de prêt.
Les critères de votre dossier qui déplacent le taux
Le taux moyen n’est qu’un point de départ. La banque ajuste ensuite selon la qualité perçue de votre dossier. Les éléments qui pèsent le plus sont généralement :
- L’apport personnel : plus il couvre une part importante du projet et des frais, plus le risque de la banque diminue.
- La stabilité des revenus : un contrat stable, une ancienneté suffisante ou une activité indépendante avec plusieurs bilans réguliers rassurent.
- La tenue des comptes : absence de découvert répété, capacité d’épargne visible sur les relevés des derniers mois.
- Le reste à vivre après mensualité, qui montre que le budget du foyer tient sans tension.
- La relation proposée : domiciliation des revenus, souscription de produits d’épargne, autant d’arguments que la banque valorise parfois par un geste sur le taux.
Un emprunteur jeune, avec des revenus en progression, peut aussi bénéficier de conditions favorables même sans apport élevé, parce que la banque mise sur la durée de la relation. À l’inverse, un dossier atypique pourra obtenir un taux correct à condition d’être bien présenté et documenté.
Obtenir un meilleur taux immobilier : méthode concrète
Commencez par votre propre banque pour obtenir une première proposition écrite. Elle servira de base de négociation. Sollicitez ensuite au moins deux ou trois autres établissements, directement ou par l’intermédiaire d’un courtier, qui connaît les barèmes du moment et sait vers quelle banque orienter un profil donné.
Négociez ensuite sur l’ensemble, pas seulement sur le taux nominal : frais de dossier, type de garantie, modularité des échéances, conditions de remboursement anticipé. Une offre à 3,10 % avec des frais élevés et peu de souplesse n’est pas forcément meilleure qu’une offre à 3,20 % plus flexible. Enfin, pensez à faire jouer la délégation d’assurance, souvent la plus grosse source d’économie sur le coût global du financement.
Taux fixe ou taux variable en 2026
En France, l’immense majorité des crédits immobiliers sont accordés à taux fixe. Ce choix protège l’emprunteur : la mensualité reste identique jusqu’au bout, quoi qu’il arrive sur les marchés. Le taux variable, ou révisable, peut démarrer un peu plus bas, mais il expose à une hausse des échéances si les indices de référence remontent. Dans un contexte de remontée modérée comme celui observé au printemps 2026, la sécurité du fixe reste l’option la plus lisible pour un projet de résidence principale. Le variable capé, avec une hausse plafonnée, peut se discuter pour un remboursement anticipé prévu à court terme, mais il demande une vraie lecture du contrat.
Faut-il attendre une baisse des taux pour acheter ?
Personne ne peut prédire avec certitude l’évolution des prochains mois. Attendre pour gagner 0,10 ou 0,20 point peut coûter davantage si les prix du bien recherché augmentent entre-temps ou si l’opportunité disparaît. Un achat se décide surtout sur la solidité du projet ; une renégociation ou un rachat de crédit restent possibles plus tard si les taux reculent nettement.
Quelle différence entre taux nominal et TAEG ?
Le taux nominal sert uniquement à calculer les intérêts. Le TAEG ajoute tous les coûts obligatoires liés au prêt : assurance exigée, frais de dossier, garantie. C’est le TAEG qu’il faut utiliser pour comparer deux offres entre elles.
Le taux obtenu peut-il changer après l’accord de la banque ?
Une fois l’offre de prêt émise, le taux fixe qui y figure est garanti pendant la durée de validité de l’offre. Avant ce stade, un accord de principe n’engage pas la banque sur un taux définitif : un dossier qui traîne peut donc se voir appliquer un barème différent.
Un courtier obtient-il toujours un taux plus bas que sa banque ?
Pas systématiquement. Un courtier a accès à plusieurs grilles et connaît les établissements les plus accueillants pour un profil donné, ce qui fait souvent gagner du temps et quelques centièmes. Mais votre banque peut parfois faire un effort pour conserver un client fidèle. Comparer les deux approches reste la démarche la plus sûre.
Pourquoi mon taux est-il plus élevé que les moyennes publiées ?
Les chiffres mis en avant correspondent souvent aux meilleurs dossiers ou à une moyenne sur une période passée. Un apport réduit, une durée longue, des revenus récents ou des comptes moins réguliers peuvent justifier un écart. Retravailler le dossier, augmenter l’apport ou réduire la durée permet souvent de se rapprocher des barèmes affichés.