La question arrive toujours au même moment : quand un projet de logement devient concret. Acheter ou louer ne se tranche pas avec une règle universelle, car le bon choix dépend de votre horizon de vie, de votre apport, de la stabilité de vos revenus et du marché local. Voici les repères qui permettent de décider sans se raconter d’histoire.
Il n’existe pas de réponse unique. L’achat devient généralement plus avantageux quand vous restez au moins cinq ans dans le logement, que vous disposez d’un apport et d’une capacité d’emprunt stable. La location reste plus souple et moins risquée si votre horizon est court, votre mobilité forte ou votre épargne insuffisante.
- Horizon court, moins de trois à cinq ans : la location limite les frais perdus.
- Horizon long et revenus stables : l’achat construit un patrimoine.
- Projet flou ou mobilité professionnelle : la location garde la porte ouverte.
Acheter ou louer : deux logiques de coût à comparer honnêtement
Comparer un loyer et une mensualité de crédit, seuls, ne mène nulle part. Les deux montants ne recouvrent pas les mêmes dépenses, et l’un des deux construit un patrimoine pendant que l’autre finance un service. Pour arbitrer, il faut aligner sur la même période l’ensemble des sommes qui sortent réellement de votre poche.
Du côté de la location, la dépense se limite au loyer, aux charges locatives et à une assurance habitation. Les gros travaux d’entretien, le ravalement, le remplacement de la chaudière ou la réfection de la toiture restent à la charge du propriétaire. Cette répartition protège le locataire d’une dépense imprévisible et libère de la marge pour épargner ou financer d’autres projets.
Du côté de l’achat, la mensualité n’est que la partie visible. S’y ajoutent la taxe foncière, les charges de copropriété, l’assurance emprunteur, l’entretien courant et, tôt ou tard, des travaux de rénovation. En contrepartie, chaque échéance rembourse une part de capital : la somme ne disparaît pas, elle se transforme en valeur immobilière.
Le seuil des cinq ans, repère central de la décision
Un repère revient régulièrement dans les analyses de marché : il faut compter environ cinq ans de détention pour amortir le coût des intérêts d’un crédit immobilier. En dessous de cette durée, les frais d’acquisition, les intérêts payés en début de prêt et les frais de revente pèsent lourd dans le bilan. La revente peut alors se solder par une opération neutre, voire légèrement négative.
Ce seuil n’a rien d’une loi. Il varie selon le taux obtenu, le montant emprunté, la fiscalité locale et l’évolution des prix dans votre secteur. Il donne en revanche un ordre de grandeur utile : si vous savez que vous déménagerez dans deux ou trois ans, l’achat part avec un handicap difficile à compenser.
Ce que la location fait payer, et ce qu’elle évite vraiment
Louer coûte de l’argent sans retour patrimonial, c’est le reproche le plus fréquent. Il est exact, mais incomplet. Le locataire achète de la flexibilité : changer de ville pour une mutation, réduire son budget après une séparation ou une perte d’emploi, tester un quartier avant de s’y installer durablement.
La location protège aussi contre le risque de marché. Une baisse des prix n’entraîne aucune perte pour un locataire, alors qu’elle peut immobiliser un propriétaire contraint de vendre au mauvais moment. Enfin, les sommes non consacrées au remboursement d’un capital peuvent être placées ailleurs, à condition d’être réellement épargnées et non absorbées par le quotidien.
Pour trouver un logement, Le Bon Coin immobilier location reste une porte d’entrée fréquente, à condition de vérifier l’identité du bailleur et la cohérence du loyer avec le marché local.
Ce que l’achat engage au-delà du prix affiché
Le prix de vente n’est qu’un point de départ. Il faut y ajouter les frais d’acquisition, l’apport immobilisé, les éventuels travaux, puis les charges annuelles. Un budget d’achat solide prévoit une réserve pour les imprévus, car une toiture ou une installation électrique ne se négocie plus après la signature.
L’achat suppose également une capacité d’emprunt stable. Un contrat récent, une période d’essai en cours ou un projet de création d’entreprise compliquent l’obtention du financement. Dans ces situations, Quels sont les avantages à passer par une agence pour acheter un bien immobilier ? La réponse tient surtout à la sécurisation des vérifications et à l’accompagnement des démarches, pas à une garantie de prix.
Certains projets annexes méritent le même sérieux. Vous envisagez l’achat d’une place de parking ? Le raisonnement change : la somme engagée est plus faible et la revente plus liquide dans les zones tendues, mais les charges et la fiscalité restent à contrôler avant de signer.
Comparatif rapide : location et achat sur les mêmes critères
| Critère | Location | Achat |
|---|---|---|
| Dépense mensuelle | Loyer et charges locatives | Mensualité, assurance emprunteur, charges de copropriété |
| Dépenses annuelles | Assurance habitation | Taxe foncière, entretien, travaux |
| Souplesse | Forte, préavis encadré | Faible, revente à organiser |
| Patrimoine | Aucun | Constitution progressive |
| Risque principal | Hausse du loyer, congé du bailleur | Baisse du marché, travaux imprévus |
| Horizon conseillé | Moins de cinq ans | Cinq ans et plus |
Trois profils, trois arbitrages différents
Le professionnel mobile. Mutation possible, missions courtes, envie de changer de ville : la location absorbe ces virages sans frais. Un achat suivi d’une revente rapide transforme la mobilité en perte sèche.
La famille qui s’installe. Scolarité, réseau amical, projet de vie à dix ans : l’achat retrouve tout son sens, surtout si le logement correspond à un besoin durable et non à un coup de coeur de passage.
Le particulier qui veut se constituer un patrimoine. La résidence principale n’est pas un placement comme les autres, puisqu’elle ne génère aucun revenu. Est-il rentable d’acheter un immeuble pour un investissement locatif ? La question mérite un calcul séparé, avec rendement brut, charges, vacance locative et fiscalité.
Financer le projet : l’étape qui décide souvent du reste
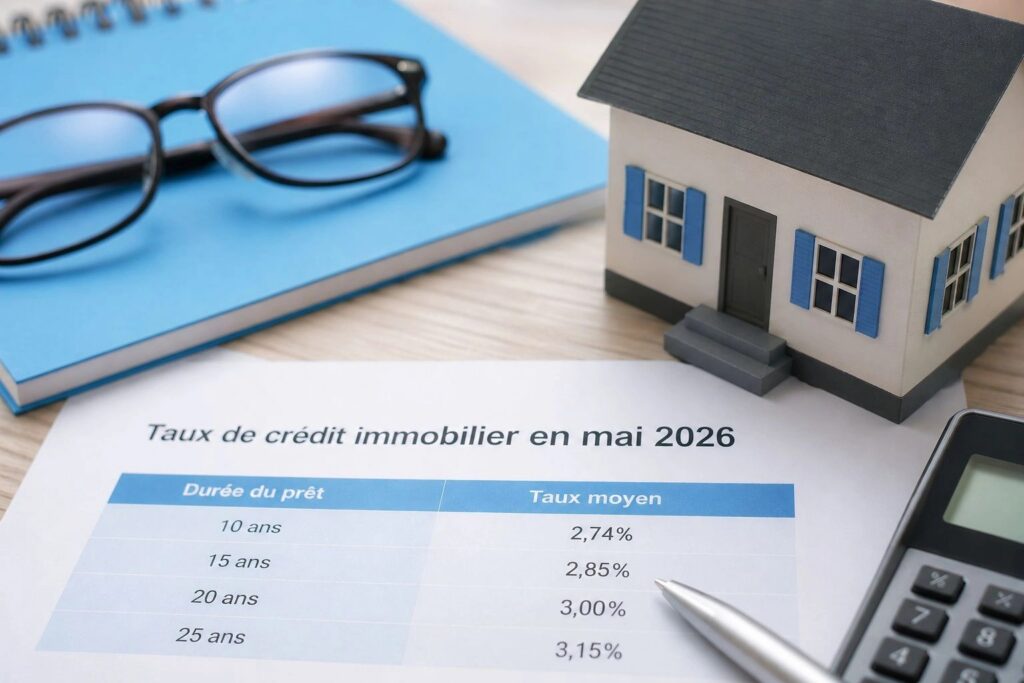
Un projet d’achat se joue autant sur le financement que sur le prix. Le taux obtenu, la durée du prêt et le niveau d’apport modifient le coût total bien plus que quelques milliers d’euros grattés sur le bien. Faire comparer plusieurs offres, préparer un dossier propre et anticiper l’assurance emprunteur font gagner du temps et de l’argent.
La géographie compte aussi. Acheter un bien immobilier dans les Yvelines (78) suppose de tenir compte des délais d’instruction, du niveau des prix par commune et de l’accompagnement d’un courtier pour présenter un dossier solide face à la concurrence.
Les erreurs qui font regretter un achat ou une location
- Comparer un loyer charges comprises à une mensualité hors taxe foncière et hors assurance.
- Acheter en pensant revendre dans deux ans sans avoir chiffré les frais d’acquisition et de revente.
- Négliger les travaux à venir dans une copropriété, déjà votés ou en discussion.
- Signer un bail sans vérifier l’état des lieux ni le montant réel des charges.
- Confondre coup de coeur et besoin durable, surtout dans un marché tendu.
Une décision solide s’appuie sur des chiffres écrits, une durée de détention assumée et une marge de sécurité. Si l’un des trois manque, mieux vaut attendre un cycle ou choisir la solution réversible.
Combien de temps faut-il rester propriétaire pour que l’achat soit rentable ?
Le repère courant est d’environ cinq ans, durée nécessaire pour amortir le coût des intérêts du crédit. Ce seuil varie selon le taux, le montant emprunté et l’évolution des prix locaux. En dessous de trois ans, les frais d’acquisition et de revente pèsent souvent plus lourd que le capital remboursé.
Peut-on acheter sans apport en 2026 ?
C’est possible dans certains dossiers, mais l’apport reste un atout : il réduit le capital emprunté, améliore le taux négocié et rassure le prêteur. Sans apport, il faut souvent accepter une durée plus longue ou une assurance emprunteur plus coûteuse.
La location est-elle toujours un mauvais calcul financier ?
Non. Louer coûte de l’argent, mais évite les gros travaux, la taxe foncière et le risque de revente au mauvais moment. La location devient un mauvais calcul seulement si l’épargne dégagée n’est jamais constituée et si l’horizon de vie était en réalité long.
Faut-il acheter quand on prévoit de déménager dans trois ans ?
Rarement. Sur un horizon aussi court, les frais d’acquisition, les intérêts des premières années et les frais de revente peuvent annuler le gain espéré. La location laisse la porte ouverte sans immobiliser d’apport.
Comment comparer une mensualité de crédit et un loyer ?
Il faut ramener les deux options à un coût annuel complet : loyer, charges et assurance d’un côté ; mensualité, taxe foncière, charges de copropriété, assurance et entretien de l’autre. La part de capital remboursée se traite séparément, comme une épargne forcée.