Vous cherchez un plan comptable simplifié en PDF pour tenir ou contrôler la comptabilité d’une petite structure ? En France, la référence reste le plan comptable général (PCG), fixé par le règlement ANC n° 2014-03 et publié dans une version consolidée au 1er janvier 2026 par l’Autorité des normes comptables. La version dite « simplifiée » n’est pas un texte officiel distinct : il s’agit d’une sélection des comptes à trois ou quatre chiffres réellement utilisés par une TPE, une entreprise individuelle ou une petite société. Vous trouverez ci-dessous cette sélection, classe par classe, avec les numéros à connaître et les pièges à éviter avant d’imprimer un fichier trouvé en ligne.
- Source fiable : le plan de comptes 2026 publié gratuitement en PDF par l’ANC sur son site officiel.
- Version simplifiée : les comptes à 3 chiffres des classes 1 à 7, suffisants pour la plupart des TPE.
- Huit classes : capitaux, immobilisations, stocks, tiers, financiers, charges, produits et comptes spéciaux.
- À écarter : les PDF marocains, OHADA ou antérieurs à 2025, qui ne collent plus au PCG français en vigueur.
Plan comptable simplifié PDF : ce que contient vraiment la version 2026
Le document officiel publié par l’ANC liste plusieurs centaines de comptes, jusqu’à six chiffres pour certains. Une petite entreprise n’en mobilise en pratique qu’une cinquantaine. C’est là tout l’intérêt d’un plan comptable général simplifié : garder la structure normalisée du PCG, sans se perdre dans des subdivisions conçues pour les groupes industriels ou les entités soumises à des obligations particulières.
Un bon PDF simplifié doit respecter trois conditions. Il reprend la numérotation exacte du PCG, sans inventer de comptes. Il est daté, idéalement « à jour au 1er janvier 2026 ». Enfin, il signale clairement qu’il s’agit d’un extrait : les comptes absents restent utilisables si votre activité le justifie, puisque le plan de comptes officiel prévaut toujours sur une fiche de synthèse.
Pour télécharger le PCG complet, le réflexe le plus sûr consiste à passer par le site de l’Autorité des normes comptables, qui met à disposition à la fois le règlement consolidé et le plan de comptes au format PDF. Les fiches proposées par des banques en ligne, des éditeurs de logiciels ou des cabinets peuvent dépanner, à condition de vérifier leur date de mise à jour.
Les 8 classes de comptes du plan comptable général
Le premier chiffre d’un numéro de compte indique sa classe. Les classes 1 à 5 alimentent le bilan, les classes 6 et 7 le compte de résultat, la classe 8 regroupe des comptes spéciaux rarement utilisés par les petites structures.
- Classe 1, comptes de capitaux : capital, réserves, résultat de l’exercice, subventions d’investissement, provisions, emprunts.
- Classe 2, comptes d’immobilisations : logiciels, fonds commercial, matériel, véhicules, dépôts de garantie, amortissements.
- Classe 3, comptes de stocks et en-cours : matières premières, marchandises, produits finis.
- Classe 4, comptes de tiers : fournisseurs, clients, salariés, organismes sociaux, État (TVA, impôts), associés.
- Classe 5, comptes financiers : banques, caisse, valeurs mobilières de placement, virements internes.
- Classe 6, comptes de charges : achats, services extérieurs, impôts et taxes, salaires, charges financières, dotations.
- Classe 7, comptes de produits : ventes, prestations, subventions d’exploitation, produits financiers, reprises.
- Classe 8, comptes spéciaux : engagements hors bilan et opérations particulières.
Retenir cette logique évite la plupart des erreurs d’imputation : une dépense qui profite à l’entreprise sur plusieurs années relève de la classe 2, une consommation de l’exercice relève de la classe 6.
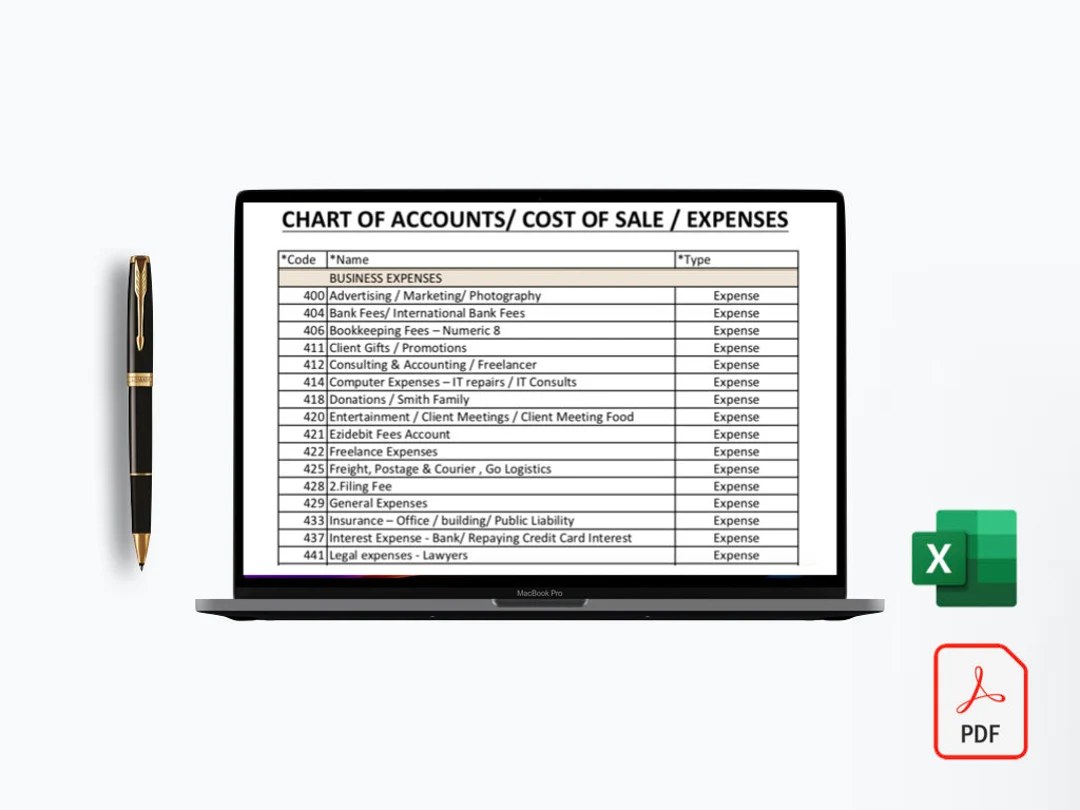
Tableau des comptes les plus utilisés dans une TPE
Voici l’extrait qui constitue le cœur d’un plan comptable simplifié pour une entreprise commerciale ou de services. Les intitulés suivent le plan de comptes ANC.
| Compte | Intitulé | Usage courant |
|---|---|---|
| 101 | Capital | Apports des associés en société |
| 108 | Compte de l’exploitant | Apports et prélèvements de l’entrepreneur individuel |
| 120 / 129 | Résultat de l’exercice (bénéfice / perte) | Affectation en fin d’année |
| 164 | Emprunts auprès des établissements de crédit | Capital restant dû sur un prêt bancaire |
| 2183 | Matériel de bureau et matériel informatique | Ordinateur, imprimante, mobilier de bureau |
| 2182 | Matériel de transport | Véhicule utilitaire inscrit à l’actif |
| 401 | Fournisseurs | Factures d’achat non encore réglées |
| 411 | Clients | Factures de vente non encore encaissées |
| 421 / 431 | Personnel, rémunérations dues / Sécurité sociale | Paie et cotisations |
| 44566 | TVA déductible sur autres biens et services | TVA payée sur les achats courants |
| 44571 | TVA collectée | TVA facturée aux clients |
| 455 | Associés, comptes courants | Sommes avancées par un associé |
| 512 | Banques | Mouvements du compte professionnel |
| 530 | Caisse | Espèces encaissées ou dépensées |
| 607 | Achats de marchandises | Produits achetés pour être revendus en l’état |
| 6064 | Fournitures administratives | Papeterie, consommables |
| 613 / 616 | Locations / Primes d’assurances | Loyer, assurance professionnelle |
| 622 | Rémunérations d’intermédiaires et honoraires | Expert-comptable, avocat |
| 625 / 626 | Déplacements / Frais postaux et de télécommunications | Missions, téléphone, internet |
| 627 | Services bancaires et assimilés | Frais de tenue de compte, commissions |
| 641 / 645 | Rémunérations du personnel / Charges de sécurité sociale | Salaires bruts et cotisations patronales |
| 661 | Charges d’intérêts | Intérêts d’emprunt |
| 681 | Dotations aux amortissements, dépréciations et provisions | Écritures d’inventaire |
| 706 / 707 | Prestations de services / Ventes de marchandises | Chiffre d’affaires |
Ce tableau couvre l’essentiel des écritures d’une petite activité. Pour un artisan qui fabrique, il faut ajouter les achats stockés de matières premières (601), les ventes de produits finis (701) et les comptes de stocks de la classe 3. Pour une activité de location meublée ou de conseil, la classe 3 reste souvent vide.
PCG complet, version abrégée ou plan associatif : quel PDF choisir
Tous les plans de comptes ne s’adressent pas au même public, et beaucoup de recherches sur un « plan comptable simplifié pdf » aboutissent à un document inadapté. Le choix dépend de la forme de votre structure et de votre régime.
Une société commerciale (SARL, SAS, EURL, SASU) tient une comptabilité d’engagement complète. Un extrait simplifié sert d’aide-mémoire, mais le logiciel doit s’appuyer sur le PCG intégral, car les comptes à quatre ou cinq chiffres sont souvent nécessaires pour la TVA ou les immobilisations.
Un entrepreneur individuel au régime réel simplifié peut bénéficier d’allègements prévus par le Code de commerce, comme l’enregistrement des créances et des dettes uniquement à la clôture pour les plus petites entreprises. Le plan de comptes reste celui du PCG, seule la façon de tenir les écritures est allégée. Un expert-comptable confirmera les options ouvertes selon votre chiffre d’affaires.
Un micro-entrepreneur n’a pas à tenir de comptabilité selon le PCG. Il doit tenir un livre des recettes et, pour certaines activités, un registre des achats. Un plan comptable simplifié lui sert surtout à comprendre les documents de son banquier ou à préparer un passage en société. Pour ce suivi léger, un Logiciel compta auto-entrepreneur gratuit suffit généralement, sans plan de comptes détaillé.
Une association applique le PCG complété par les dispositions spécifiques du règlement ANC n° 2018-06, avec des comptes propres comme les fonds associatifs, les fonds dédiés ou les contributions volontaires en nature. Un « plan comptable associatif simplifié » existe dans de nombreuses fédérations, mais il doit être postérieur à 2020 pour intégrer cette réforme.
Ce qui a changé dans le plan de comptes ANC depuis 2025
Le règlement ANC n° 2022-06, applicable aux exercices ouverts à compter du 1er janvier 2025, a modernisé la présentation des états financiers et modifié plusieurs comptes. La définition du résultat exceptionnel a été resserrée, ce qui a entraîné une refonte des comptes 67 et 77, et les comptes de transferts de charges ont disparu. Concrètement, un PDF daté de 2014, 2019 ou 2023 peut encore servir à comprendre la logique des classes, mais il risque de vous orienter vers des numéros supprimés ou renommés.
La version consolidée au 1er janvier 2026 intègre ces évolutions. Si vous utilisez un logiciel, vérifiez que son plan de comptes a bien été mis à jour par l’éditeur : c’est généralement le cas, mais les plans personnalisés créés il y a plusieurs années conservent parfois d’anciens comptes actifs. La généralisation progressive de la Facturation électronique rend cette mise à jour encore plus utile, puisque les factures reçues seront de plus en plus imputées automatiquement.
Lire un numéro de compte : classes, comptes principaux et sous-comptes
La numérotation du PCG est décimale. Chaque chiffre supplémentaire précise le compte précédent. Prenons le compte 6064 :
- 6 : classe des charges.
- 60 : achats.
- 606 : achats non stockés de matières et fournitures.
- 6064 : fournitures administratives.
Cette architecture permet de créer des sous-comptes adaptés à votre gestion, par exemple 6064 1 pour la papeterie et 6064 2 pour les cartouches d’encre, tant que vous restez à l’intérieur du compte prévu par le PCG. Créer un compte 6099 « divers » de votre propre initiative, en revanche, brouille la lecture du compte de résultat et complique le travail de révision.
Les comptes clients et fournisseurs se subdivisent souvent par tiers (401DUPONT, 411MARTIN) dans les logiciels, sous forme de comptes auxiliaires. Ce découpage n’apparaît pas dans un PDF simplifié, mais il est indispensable pour suivre les relances et les échéances.
Erreurs fréquentes avec un plan comptable simplifié et bons réflexes
La première erreur, très répandue, consiste à télécharger le plan comptable marocain (CGNC) ou le SYSCOHADA en pensant qu’il s’agit du plan français. Ces référentiels utilisent aussi des classes numérotées, mais leur logique diffère : au Maroc, la classe 1 couvre le financement permanent et la classe 5 la trésorerie, avec des intitulés qui ne correspondent pas au PCG. Un fichier hébergé sur un site en « .ma » ou mentionnant l’OHADA n’a pas sa place dans une comptabilité tenue en France.
Autre piège : confondre immobilisation et charge. Un ordinateur à 1 200 euros HT n’est pas une fourniture de bureau ; il s’inscrit en principe au compte 2183 et s’amortit. L’administration fiscale tolère toutefois la passation en charge des petits matériels de faible valeur unitaire, selon un seuil qu’il convient de vérifier chaque année.
Les petites structures oublient aussi souvent de séparer les flux personnels et professionnels. Pour l’entrepreneur individuel, chaque prélèvement personnel passe par le compte 108 et non par une charge. Un compte bancaire dédié limite ces confusions, de même qu’un suivi rigoureux des abonnements récurrents : nos conseils pour savoir Comment faire moins de dépenses et plus d’économie s’appliquent d’ailleurs aussi bien au budget d’une TPE qu’à celui d’un foyer.
Enfin, la TVA mérite une attention particulière. La TVA déductible sur immobilisations (44562) et celle sur les autres biens et services (44566) ne se mélangent pas, car elles figurent sur des lignes distinctes de la déclaration. Un plan simplifié qui ne mentionne que le compte 4456 vous oblige à ajouter vous-même ces subdivisions.
Quelques réflexes simples permettent d’utiliser un PDF simplifié sans risque :
- Vérifiez la date de mise à jour indiquée sur le document, et comparez quelques comptes avec le plan de l’ANC.
- Gardez la même imputation d’une année sur l’autre pour une même dépense, afin que les comparaisons restent fiables.
- Numérotez vos factures de manière continue, sans trou ni doublon.
- Rapprochez chaque mois le compte 512 de votre relevé bancaire, plutôt qu’une seule fois à la clôture.
Côté ventes, un Facturier micro entreprise ou un logiciel de facturation facilite le rapprochement entre les factures émises et les comptes 411 et 706.
Les prélèvements automatiques (loyer, assurance, téléphone, énergie) représentent une part importante des écritures d’une TPE. Les regrouper à des dates fixes simplifie à la fois la trésorerie et la saisie, comme l’expliquent nos Astuces pour simplifier ses prélèvements.
Plan comptable simplifié : réponses aux cas pratiques
Une TPE est-elle tenue d’utiliser le plan comptable général ?
Oui, dès lors qu’elle tient une comptabilité d’engagement, ce qui est le cas des sociétés et des entrepreneurs individuels au régime réel. Le PCG s’impose pour la classification des opérations, mais rien n’oblige à utiliser tous ses comptes : seuls ceux qui correspondent à votre activité sont ouverts.
Le plan de comptes officiel de l’ANC est-il gratuit ?
Oui. Le règlement consolidé et le plan de comptes en PDF sont mis à disposition gratuitement sur le site de l’Autorité des normes comptables. Aucune inscription n’est nécessaire, et il n’y a aucune raison de payer pour un fichier présenté comme officiel.
Peut-on ajouter des sous-comptes personnalisés au PCG ?
Oui, à condition de rester à l’intérieur d’un compte existant, en ajoutant des chiffres à droite. Un sous-compte 6251 1 « carburant » sous le compte 6251 est correct ; un compte créé hors de la structure du PCG ne l’est pas.
Le plan comptable marocain peut-il servir pour une entreprise française ?
Non. Le CGNC marocain répond à une autre réglementation, avec des classes et des intitulés différents. Une entreprise établie en France doit suivre le PCG défini par le règlement ANC n° 2014-03.
Combien de numéros contient un plan comptable simplifié ?
Il n’existe pas de nombre officiel. Un extrait utile pour une petite entreprise de services contient généralement entre 40 et 80 comptes, contre plusieurs centaines dans le plan de comptes complet. L’essentiel est que chaque opération courante trouve sa place sans recourir à un compte fourre-tout.