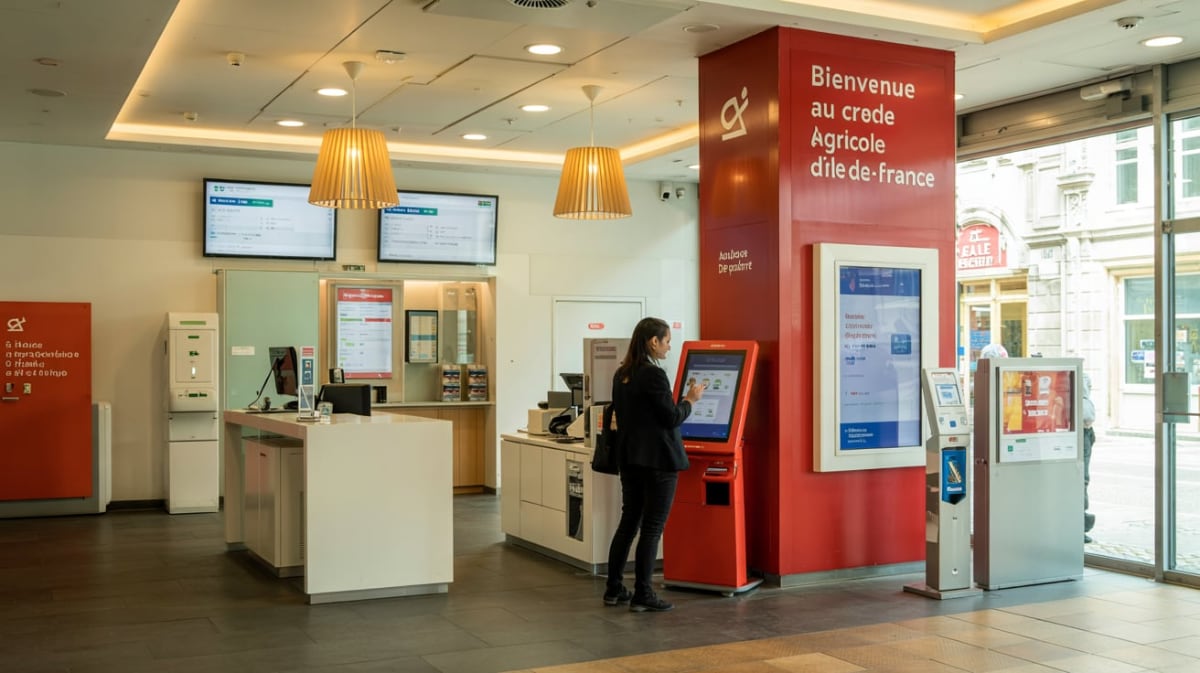
Une agence près de chez vous, un conseiller qui connaît votre dossier, un guichet où déposer un chèque : la banque traditionnelle reste le modèle de référence pour une grande partie des Français, même si les banques en ligne et les néobanques gagnent du terrain. Est-elle encore intéressante en 2026 ? Tout dépend de votre usage. Si vous manipulez des espèces, préparez un projet immobilier ou tenez à un accompagnement en face à face, elle garde de vrais arguments. Si vous gérez tout depuis votre téléphone et cherchez d’abord à réduire vos frais, un établissement sans agence sera souvent plus avantageux.
- Définition : une banque traditionnelle accueille ses clients dans un réseau d’agences physiques, avec un conseiller attitré, en plus de ses outils en ligne.
- Coût : elle est en général plus chère qu’une banque en ligne, car elle finance ses agences et son personnel.
- Atouts : accompagnement humain, gamme complète (crédit, épargne, assurance, patrimoine), dépôt d’espèces et de chèques facilité.
- Sécurité : vos dépôts bénéficient de la même garantie légale que dans un établissement 100 % numérique.
Qu’est-ce qu’une banque traditionnelle, concrètement ?
On parle de banque traditionnelle, ou de banque à réseau, pour désigner un établissement qui reçoit sa clientèle dans des agences réparties sur le territoire. Les grands réseaux nationaux, les banques mutualistes et coopératives organisées en caisses régionales, ainsi que la banque issue du réseau postal, entrent dans cette catégorie.
Le modèle repose sur trois piliers. D’abord une présence locale, avec des horaires d’ouverture et un accueil au guichet. Ensuite un conseiller identifié, chargé de suivre le client dans la durée et de lui proposer des solutions adaptées à sa situation. Enfin une gamme très large, qui va du compte courant à la gestion de patrimoine, en passant par le crédit, l’assurance et les placements. Ces établissements ont tous développé une application et un espace client en ligne : la différence avec une banque en ligne ne tient donc plus à l’outil numérique, mais à la possibilité de pousser la porte d’une agence et de parler à quelqu’un qui connaît votre historique.
Les banques en ligne sont apparues au cours des années 2000, pour répondre à une clientèle qui voulait gérer ses comptes à distance avec plus de souplesse. Sans réseau d’agences à entretenir, leurs coûts de fonctionnement sont plus faibles, ce qui leur permet d’afficher des frais de tenue de compte réduits, voire nuls, des cartes gratuites et parfois des primes de bienvenue. Les néobanques, arrivées plus tard, misent sur une application mobile et un compte de paiement simple à ouvrir, avec une offre de crédit souvent limitée.
Banque traditionnelle, banque en ligne, néobanque : trois modèles qui ne se recouvrent pas
Comparer ces trois familles uniquement sur le prix conduit souvent à un mauvais choix. Le tableau ci-dessous résume les tendances générales observées sur le marché français.
| Critère | Banque traditionnelle | Banque en ligne | Néobanque |
|---|---|---|---|
| Accueil physique | Oui, en agence | Non, contact à distance | Non, application uniquement |
| Conseiller attitré | Oui, en règle générale | Rarement, équipe de conseillers à distance | Non, support par chat le plus souvent |
| Frais de tenue de compte | Fréquents | Réduits ou nuls | Variables selon la formule |
| Dépôt d’espèces et de chèques | Simple, au guichet ou à l’automate | Possible mais moins pratique | Souvent limité ou indisponible |
| Crédit immobilier | Offre complète et négociable | Proposé par certaines, avec critères stricts | Peu ou pas proposé |
| Offre de bienvenue | Ponctuelle | Fréquente | Fréquente |
Ces tendances ne sont pas des règles absolues : certaines banques en ligne acceptent les chèques envoyés par courrier, et plusieurs réseaux physiques ont lancé des formules allégées pour rivaliser avec les acteurs numériques. Les critères à examiner restent toujours les mêmes : frais bancaires, qualité du service client, gestion au quotidien, paiements à l’étranger, dépôt de chèques et disponibilité de cartes virtuelles pour les achats en ligne.
Ce que coûte réellement une banque traditionnelle en 2026
Le prix est le premier reproche adressé aux banques à réseau. Il s’explique en grande partie par le coût des agences et des équipes. Sur une année, la facture se compose de plusieurs postes qui s’additionnent : frais de tenue de compte, cotisation de la carte, abonnement aux services de banque à distance chez certains établissements, commissions d’intervention en cas de découvert non autorisé, frais de retrait hors réseau ou de paiement en devises.
Les classements publiés en août 2026 montrent pourtant que l’écart n’est pas uniforme. Certaines banques disposant d’agences affichent des tarifs compétitifs, sans pour autant descendre au niveau des banques en ligne. Autrement dit, rester dans un réseau physique ne condamne pas à payer le prix fort : il faut simplement choisir l’établissement et la formule en fonction de son profil réel, et non d’un tarif d’appel.
Pour évaluer votre coût annuel, trois documents suffisent :
- la plaquette tarifaire de la banque, que chaque établissement doit rendre accessible à ses clients ;
- l’extrait standard des tarifs, qui présente les principaux frais sous une forme identique d’une banque à l’autre et facilite la comparaison ;
- le récapitulatif annuel des frais, envoyé en début d’année, qui indique ce que vous avez effectivement payé l’an passé.
Si vous cherchez à situer les réseaux entre eux, notre comparatif Meilleure Banque Physique passe en revue plusieurs établissements à agences et leurs points forts respectifs. Pensez simplement à vérifier les grilles en vigueur, car les tarifs évoluent chaque année.
Les situations où l’agence physique fait vraiment la différence
Pour un client salarié qui reçoit son salaire par virement et paie par carte, l’agence sert rarement. Elle devient en revanche précieuse dans plusieurs cas précis :
- Vous manipulez des espèces : commerçants, artisans, associations ou particuliers qui reçoivent des paiements en liquide ont besoin d’un dépôt simple et rapide.
- Vous encaissez souvent des chèques : le dépôt au guichet ou à l’automate évite les envois postaux et les délais supplémentaires.
- Votre dossier de crédit sort du cadre : revenus irréguliers, activité indépendante récente, montage avec apport partiel ou investissement locatif. Un conseiller peut défendre votre projet devant le service des engagements, là où un algorithme appliquera des critères figés.
- Vous gérez une situation familiale délicate : succession, procuration, mesure de protection d’un proche, compte joint après une séparation. Ces démarches passent mieux en rendez-vous qu’à travers un formulaire.
- Vous êtes peu à l’aise avec le numérique : pour certains seniors, la possibilité d’expliquer un problème à une personne en face reste un gage de tranquillité.
La relation dans la durée est un autre atout souvent sous-estimé. Un client fidèle, dont les comptes sont bien tenus, dispose d’une marge de négociation réelle sur le taux d’un prêt, la gratuité d’une carte ou la suppression de certains frais. Cette souplesse se construit avec un interlocuteur qui connaît votre historique.
Les réseaux historiques cherchent aussi à élargir leur offre pour répondre à des attentes nouvelles. Le crédit agricole se tourne vers l’avenir en s’intéressant à des formes de financement alternatives, comme le montre notre dossier consacré au prêt islamique.
Particuliers, professionnels, voyageurs : la banque traditionnelle selon votre profil
Le bon modèle bancaire dépend moins de la banque elle-même que de la manière dont vous l’utilisez.
Les jeunes actifs et étudiants trouvent souvent des offres d’appel dans les réseaux physiques, notamment autour du premier prêt étudiant ou du premier logement. L’intérêt est d’ouvrir une relation qui servira plus tard, au moment d’emprunter pour un achat immobilier.
Les familles et les emprunteurs profitent d’une offre regroupée : comptes des enfants, épargne réglementée, assurance habitation et crédit au même endroit. Attention toutefois à ne pas tout signer par commodité, chaque produit méritant d’être comparé séparément.
Les indépendants et dirigeants ont des besoins spécifiques : encaissements clients, terminal de paiement, découvert professionnel, financement de matériel. Le compte bancaire professionnel n’est pas exigé dans toutes les situations, et notre article détaille les cas où il devient indispensable. Les créateurs qui veulent limiter leurs frais ont aussi une autre piste : notre guide Créer un compte professionnel en ligne sans banque explique comment fonctionnent les solutions de paiement dédiées aux entreprises et ce qu’elles ne couvrent pas.
Les voyageurs et les personnes payées en devises doivent regarder de près les frais de paiement et de retrait hors zone euro. C’est souvent sur ce poste que les écarts entre une banque à réseau et un établissement numérique sont les plus marqués.
Garder sa banque traditionnelle sans subir ses tarifs
Quitter son agence n’est pas la seule façon de réduire sa facture. Plusieurs leviers permettent de conserver l’accompagnement tout en payant moins :
- Faire l’inventaire de ses frais sur les douze derniers mois à partir du récapitulatif annuel. Beaucoup de clients découvrent des options qu’ils n’utilisent pas.
- Adapter sa carte à son usage réel. Une carte haut de gamme ne se justifie que si ses assurances et ses plafonds vous servent vraiment.
- Demander un rendez-vous de révision de votre formule. Présenter une offre concurrente chiffrée donne du poids à la discussion.
- Combiner deux établissements : un compte en ligne pour les paiements courants et les voyages, la banque à agences pour le crédit, l’épargne et les opérations qui demandent un interlocuteur.
- Utiliser le service de mobilité bancaire si vous décidez de partir. La nouvelle banque se charge alors de transférer vos prélèvements et virements réguliers.
Le départ d’un client vers un établissement numérique n’est d’ailleurs plus un cas isolé. Nous analysons ce mouvement dans notre article Quand votre compte bancaire prend le large, qui aide à préparer la transition sans incident de paiement.
Erreurs fréquentes avant de choisir ou de quitter une banque à agences
Certaines erreurs reviennent très souvent et coûtent plus cher que l’écart de tarif lui-même :
- Ne regarder que la cotisation de carte. Les commissions d’intervention, les frais de découvert et les paiements à l’étranger pèsent parfois davantage sur la facture annuelle.
- Clôturer l’ancien compte trop vite. Un prélèvement oublié ou un chèque encore en circulation peut provoquer un rejet. Mieux vaut garder les deux comptes ouverts quelques semaines.
- Croire qu’une banque en ligne est moins sûre. Les deux modèles sont soumis à la même supervision et vos dépôts relèvent du même mécanisme de garantie.
- Oublier les conditions d’accès. Certaines offres en ligne sont réservées à des profils précis, par exemple avec un niveau de revenus ou d’utilisation de la carte. Lisez-les avant de fermer votre compte actuel.
- Accepter l’assurance emprunteur de la banque sans comparer. Pour un crédit immobilier, vous pouvez choisir un contrat externe à garanties équivalentes, ce qui réduit souvent le coût total du prêt.
- Rester par habitude. À l’inverse, certains clients paient une formule surdimensionnée depuis des années sans jamais l’avoir renégociée.
Banque traditionnelle : réponses aux interrogations les plus courantes
Une banque traditionnelle est-elle plus sûre qu’une banque en ligne ?
Non, le niveau de protection est le même. Banques à agences et banques en ligne agréées sont contrôlées par les mêmes autorités et vos dépôts bénéficient du même mécanisme de garantie. La différence porte sur le service et les frais, pas sur la sécurité de votre argent.
Peut-on garder un compte en agence et en ouvrir un autre en ligne ?
Oui, rien ne l’interdit et c’est même une stratégie répandue. Le compte numérique sert aux paiements du quotidien et aux voyages, tandis que la banque à réseau conserve le crédit, l’épargne et les démarches qui demandent un conseiller.
Pourquoi les frais sont-ils plus élevés dans une banque à réseau ?
Parce que l’établissement finance des agences, du personnel d’accueil et des conseillers dédiés. Ces coûts de structure se répercutent sur les tarifs. Certains réseaux restent néanmoins compétitifs : comparer les extraits standard des tarifs permet de les repérer.
Une banque traditionnelle peut-elle refuser d’ouvrir un compte ?
Oui, une banque peut refuser une ouverture de compte. Dans ce cas, la personne peut demander l’application de la procédure de droit au compte auprès de la Banque de France, qui désigne alors un établissement tenu de lui ouvrir un compte avec des services de base.
Faut-il obligatoirement passer en agence pour obtenir un crédit immobilier ?
Non, plusieurs banques en ligne proposent des prêts immobiliers entièrement à distance. Leurs critères d’acceptation sont toutefois souvent plus stricts. Pour un dossier atypique, un rendez-vous avec un conseiller en agence ou un courtier reste généralement plus efficace.