Résumé : Cet article vous propose une analyse approfondie de l’assurance RC décennale, en abordant ses obligations légales, les garanties essentielles qui l’accompagnent, ainsi que des conseils pratiques pour les professionnels du bâtiment. Qu’il s’agisse d’une entreprise établie ou d’un artisan indépendant, cette couverture est cruciale pour assurer la pérennité et la sécurité des projets de construction.
Les obligations légales de l’assurance RC décennale
L’ assurance RC décennale est une exigence légale pour tous les acteurs du secteur du bâtiment. Introduite par la loi de 1978, cette obligation vise à protéger les clients contre les vices cachés pouvant affecter la solidité des bâtiments. En pratique, cela signifie que les professionnels doivent souscrire une couverture couvrant les travaux réalisés pour une durée de dix ans après la réception des ouvrages.
Cette obligation concerne un large éventail de métiers, tels que les artisans, les entreprises générales et même les auto-entrepreneurs. Tous ceux qui exercent des travaux de construction sont tenus de s’assurer, peu importe la taille ou la nature de leur entreprise. Cela inclut les secteurs du gros œuvre, comme les maçons et les charpentiers, ainsi que ceux du second œuvre, comme les plombiers et les électriciens.
Il est important de souligner que la loi stipule certaines exclusions. Par exemple, les dommages causés par la force majeure, par un tiers ou même par la victime elle-même ne sont pas couverts. Ces dispositions permettent de clarifier les responsabilités en cas de sinistre et de définir les contours de l’ obligation légale.
On considère aussi que l’ assurance décennale est une garantie de qualité pour la clientèle, favorisant ainsi la confiance. La possession d’une telle assurance devient un argument commercial pertinent pour se démarquer sur un marché aussi compétitif. En outre, cela évite des litiges potentiels qui peuvent être longs et coûteux.
Pour approfondir la compréhension de ces obligations, il est conseillé aux professionnels de consulter des experts ou des sites spécialisés sur l’assurance RC décennale. Cela permet d’adapter sa couverture selon la nature de ses activités et ses risques spécifiques liés à la construction.
Les garanties essentielles de l’assurance RC décennale
Lorsque l’on parle d’ assurance RC décennale, il convient de se pencher sur les garanties essentielles qu’elle offre. En effet, cette assurance ne se limite pas à la seule protection contre des défauts de construction, mais inclut plusieurs éléments cruciaux pour le professionnel. Tout d’abord, la responsabilité décennale elle-même couvre essentiellement les dommages qui peuvent compromettre la solidité de l’ouvrage ou le rendre impropre à son usage.
Cette garantie s’étend aux défauts pouvant apparaître dans les matériaux utilisés ou dans le savoir-faire technique du professionnel. Par exemple, deux ans après la réception, une infiltration d’eau due à une malfaçon de toiture peut entraîner des dégâts considérables. Dans une telle situation, la garantie décennale jouera un rôle fondamental pour réparer les dommages sans mettant en péril les finances de l’entreprise.
Il est aussi judicieux d’explorer d’autres garanties complémentaires qui peuvent renforcer la protection du professionnel. Parmi celles-ci, on retrouve :
- Dommages en cours de chantier : Cette garantie couvre les dommages accidentels qui surviennent pendant la construction, par exemple un effondrement partiel.
- Dommages intermédiaires : Celles-ci concernent les défaillances qui n’affectent pas nécessairement la solidité de l’ouvrage, mais qui pourraient entraîner des litiges ou des coûts supplémentaires.
- Défense et recours : En cas de litige ou de contestation, cette garantie aide à couvrir les frais de procédure judiciaire.
Il est crucial pour chaque acteur du bâtiment de bien comprendre ces garanties essentielles et de vérifier que son contrat d’assurance couvre tous les risques potentiels liés à son activité. Les professionnels devraient fortement se pencher sur leurs besoins spécifiques et ne pas hésiter à consulter des conseils pratiques pour optimiser leur couverture.
Conseils pratiques pour choisir votre assurance RC décennale
Choisir le bon contrat d’ assurance RC décennale est un acte vital pour un professionnel du bâtiment. Pour optimiser cette démarche, il convient de respecter quelques conseils pratiques qui peuvent faire toute la différence. Premièrement, il est essentiel de décrire précisément l’activité réelle. Il est crucial de mentionner les types de chantiers réalisés (neuf ou rénovation), ainsi que les matériaux et les techniques utilisés. Une déclaration imprécise peut aboutir à des difficultés lors d’un sinistre.
Deuxièmement, il est important d’adapter la couverture au profil. Par exemple, les garanties pour une entreprise en création ne seront pas les mêmes que celles d’une entreprise établie. Des chantiers spécifiques peuvent également impliquer des exigences particulières, comme des attestations spécifiques ou des critères de qualification.
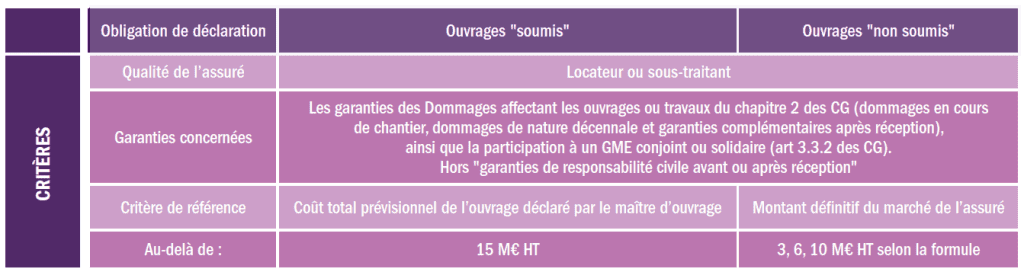
En outre, il est nécessaire de comparer les garanties disponibles, les plafonds d’indemnisation, ainsi que les franchises. Un tableau comparatif peut être d’une aide précieuse pour visualiser les avantages et inconvénients de chaque option. Voici un exemple de tableau :
| Critères | Garantie A | Garantie B | Garantie C |
|---|---|---|---|
| Plafond d’indemnisation | 500 000 € | 1 000 000 € | 1 500 000 € |
| Franchise | 10% | 5% | 0% |
| Exclusions | Force majeure | Faute de la victime | Aucune |
Enfin, il est essentiel de maintenir un bon niveau d’information en update constamment son contrat si l’activité évolue ou si de nouveaux risques se présentent. En cas de doutes, il est fortement recommandé de s’orienter vers des experts dans ce domaine. Pour une démarche plus complète, consultez des ressources comme cet article sur comment choisir son assurance professionnelle.
Les implications financières de l’assurance RC décennale
Le coût de l’ assurance RC décennale constitue un facteur déterminant pour les professionnels du bâtiment. En 2026, il est essentiel de considérer un budget adéquat, sachant que les tarifs peuvent varier d’une entreprise à l’autre. Les tarifs dépendent de plusieurs critères, tel que l’expérience professionnelle, le type de travaux réalisés ainsi que le chiffre d’affaires de l’entreprise.
Il est important de balayer certains facteurs qui influencent le prix. Par exemple, les entreprises ayant une bonne expérience et un historique sans sinistre bénéficieront généralement de tarifs plus compétitifs. À l’inverse, une entreprise nouvelle sur le marché ou ayant des antécédents de sinistre pourrait faire face à une prime plus élevée.
Les professionnels doivent également être attentifs aux clauses du contrat d’assurance, comme les exclusions, qui peuvent avoir un impact considérable sur les coûts à long terme. De plus, il est parfois judicieux de prendre en compte les garanties complémentaires pour une protection renforcée, même si cela augmente le coût initial de l’assurance.
Il peut aider à anticiper les fluctuations économiques ou les nouvelles réglementations pouvant affecter les coûts d’assurance. Ainsi, pour éviter de se retrouver avec des surprises financières, il est conseillé de réévaluer régulièrement son contrat, de solliciter des devis multiples et de se pencher sur les solutions les plus adaptées à son profil.
Pour plus d’informations détaillées sur l’impact financier, les professionnels du bâtiment peuvent se référer à des ressources comme cet article sur comment assurer la sécurité sur un chantier.
Résoudre les litiges concernant l’assurance RC décennale
En dépit des protections fournies par l’ assurance RC décennale, des litiges peuvent survenir. Il est primordial de se préparer à gérer ces situations. La première étape pour résoudre un litige consiste à documenter tous les échanges et les actions entreprises. La mise en place de procès-verbaux lors de la réception des travaux, avec réserves et levées de réserves, est essentielle.
Il est également utile d’encadrer la sous-traitance de manière formelle, en s’assurant que chaque sous-traitant dispose de sa propre RC décennale. En cas de dommage, cela facilitera grandement la gestion du litige.
Par ailleurs, il est recommandé de faire appel à des professionnels du droit spécialisés en assurance lorsque des litiges surviennent. Ces experts de la défense et du recours peuvent vous aider à naviguer dans le système juridique et à minimiser les impacts financiers.
Il existe également des solutions alternatives pour résoudre les litiges, telles que la médiation. Cela peut réduire les coûts et le temps associés à un procès. Il est donc judicieux de considérer ces options avant d’engager des procédures longues et coûteuses.
Pour de plus amples conseils sur la gestion des litiges, n’hésitez pas à consulter cet article sur les alternatives et solutions en cas de litige avec Gagrop.