L’assurance d’une habitation est fondamentale pour protéger ses biens contre le cambriolage. Si vous vous interrogez sur la couverture des objets en cas de vol à la maison, voici tout ce qu’il faut savoir.
En cas de vol à la maison, la plupart des contrats d’assurance habitation couvrent les objets volés, mais les conditions de remboursement peuvent varier selon les clauses du contrat, la valeur des objets et la manière dont le vol a été perpétré.
Comprendre l’assurance habitation et le vol
L’assurance habitation n’est pas uniquement destinée à protéger le bâti, elle couvre également les biens mobiliers contre plusieurs risques, y compris le vol. Les polices d’assurance varient d’une compagnie à l’autre, mais elles proposent généralement une couverture de base qui peut être étendue selon les besoins individuels.
Les polices d’assurance de base
Une police d’assurance de base pour la maison protège généralement contre un certain nombre de sinistres, y compris le vol. Toutefois, certaines restrictions s’appliquent et les objets de grande valeur, comme les œuvres d’art, les bijoux et les équipements électroniques de pointe, peuvent nécessiter une couverture complémentaire.
Extensions de garantie et assurances complémentaires
Pour les objets de grande valeur ou collections particulières, il est souvent nécessaire de souscrire des garanties supplémentaires ou des assurances spécifiques qui augmentent le niveau de protection et de remboursement.
Les objets couverts par l’assurance habitation
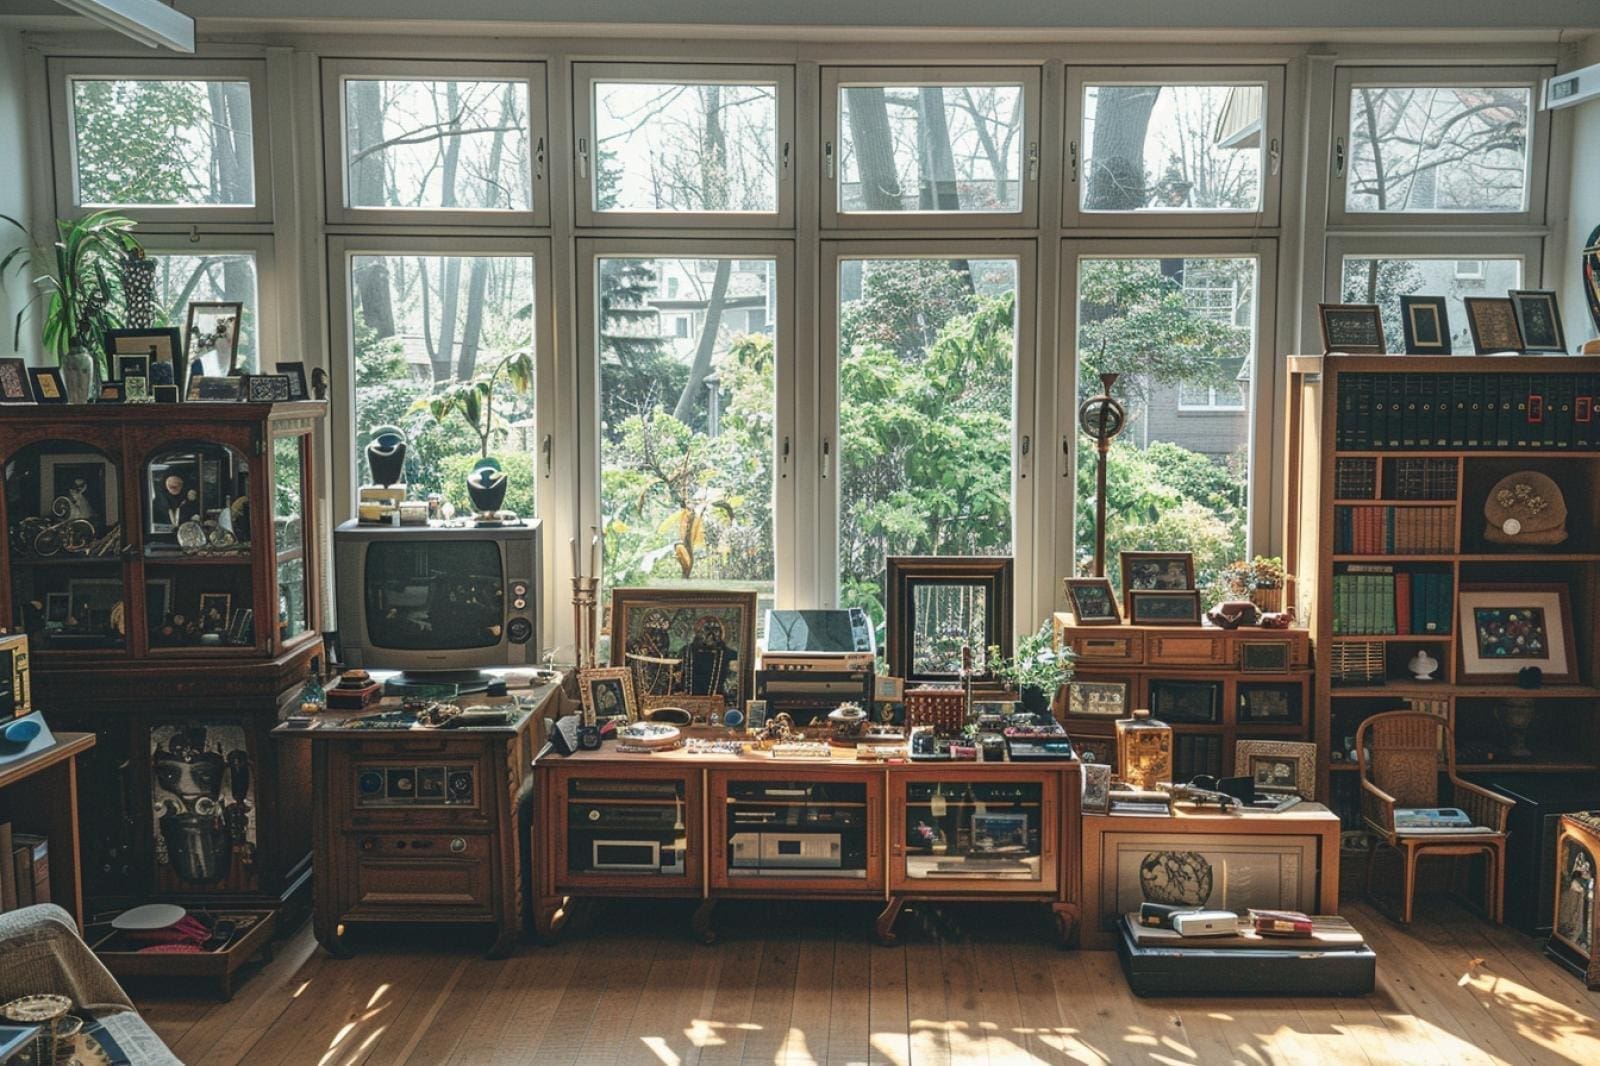
De manière générale, l’assurance habitation couvre la majorité des objets présents dans la maison. Voici une liste non exhaustive d’objets couramment couverts:
- Meubles (tables, chaises, canapés, etc.)
- Appareils électroménagers (réfrigérateur, lave-linge, etc.)
- Appareils électroniques et informatiques (ordinateurs, télévisions, etc.)
- Objets personnels (vêtements, accessoires, etc.)
- Bijoux et objets de valeur (dans la limite fixée par le contrat)
- Œuvres d’art et collections (sous conditions ou avec assurance spécifique)
Les bijoux, par exemple, souvent rangés dans la salle de bain ou dans une trousse à maquillage parfaitement adaptée pour ranger vos bijoux, peuvent être assurés contre le vol, mais il est crucial de vérifier les limites de couverture spécifiées dans le contrat.
Le processus de remboursement en cas de vol
Lorsqu’un vol est constaté, la procédure à suivre implique plusieurs étapes clés pour garantir le remboursement des biens dérobés.
Déclaration du sinistre
La première étape après un cambriolage est de déclarer le vol à la police, puis à l’assureur. Cette déclaration doit se faire dans les délais imposés par le contrat d’assurance, souvent 24 ou 48 heures après la découverte du vol.
Estimation des pertes et franchise
Il faut ensuite procéder à une estimation des pertes. L’assureur peut demander un inventaire des biens volés accompagné de preuves d’achat ou de photos. Le contrat peut inclure une franchise, c’est-à-dire un montant qui reste à la charge de l’assuré en cas de sinistre.
Indemnisation
Le montant de l’indemnisation est calculé en fonction de la valeur des objets volés et des plafonds de garantie définis dans le contrat. Il est essentiel de bien comprendre les modalités d’indemnisation, qui peuvent être basées sur la valeur à neuf ou la valeur d’usage des objets.
Prévenir le vol et réduire les risques
Il est également important de prendre des mesures préventives pour limiter les risques de cambriolage et potentiellement diminuer le coût de l’assurance.
Sécurisation du domicile
Investir dans un système d’alarme, des serrures de sécurité ou des portes renforcées peut dissuader les voleurs et est souvent encouragé, voire exigé, par les compagnies d’assurance.
Inventaire des biens
Réaliser un inventaire détaillé et documenté des objets de valeur facilite les démarches en cas de vol et permet une estimation plus rapide et précise des indemnités.
Conservation des preuves d’achat
Il est conseillé de conserver les factures, garanties et autres preuves d’achat des objets de valeur, qui seront requises par l’assureur pour traiter une éventuelle demande d’indemnisation.
Les limites de l’assurance en cas de vol
Bien que l’assurance habitation offre une certaine tranquillité d’esprit, il existe des limites et des exclusions dans chaque contrat.
Exclusions courantes
Les contrats d’assurance habitation peuvent exclure certains types de biens ou certaines circonstances de vol (comme le vol sans effraction ou par des personnes ayant libre accès à la maison, telles que les employés de maison).
Plafonds de remboursement
Des plafonds de remboursement sont également fixés pour les différentes catégories d’objets. Pour les bijoux ou œuvres d’art, par exemple, ces plafonds peuvent être assez bas, à moins de souscrire une option supplémentaire.
Conclusion
Pour être serein et garantir une bonne couverture en cas de vol, il est essentiel de bien choisir son contrat d’assurance habitation et de comprendre ses termes et conditions. Un bon contrat, avec des garanties adaptées au patrimoine de chacun, permet une indemnisation juste et rapide des biens volés et réduit ainsi l’impact d’un cambriolage.
Lors de journées paresseuses, séjourner à la maison peut être à la fois relaxant et productif. En consultant des idées pour ces moments, vous pourriez penser à des moyens pour renforcer la sécurité de votre maison. Pour plus d’inspiration, consultez notre article sur les activités à faire un dimanche à la maison.
FAQ
Quels sont les objets les plus souvent volés lors d’un cambriolage?
Les objets les plus fréquemment dérobés lors d’un cambriolage incluent les appareils électroniques (comme les ordinateurs portables, tablettes, smartphones), les bijoux, l’argent liquide, les montres, mais aussi des documents personnels pouvant servir à l’usurpation d’identité.
Comment prouver la possession et la valeur des objets volés?
Pour prouver la possession et la valeur des objets volés, il est important de conserver des preuves telles que des factures, des certificats d’authenticité, des photographies des biens, ou tout document pouvant attester de la valeur et de l’existence des objets avant le vol.